貨物保険の保険料は、個人事業主であれば年3万円前後がひとつの目安です。
黒ナンバーの任意保険と比べると負担は小さく、荷物の弁償を自分で抱えるリスクを考えれば、備えておく価値は十分にあります。
この記事では、2021年から軽貨物配送に携わる私の経験も交えて、自分の働き方に合った貨物保険の選び方を解説します。
出典:保険相談Times「貨物保険はいくら?個人事業主の中央値は年3.2万円、運送保険との違いも」(2026年10月28日)
個人事業主の貨物保険について
貨物保険は、運送を引き受けた荷物(受託貨物)が事故で損害を受け、荷主に賠償するときに備える保険です。保険会社によっては「運送業者貨物賠償責任保険」「運賠」などの名前で呼ばれます。名前の似た運送保険や、黒ナンバーで加入する自動車保険とは補償の対象が違うため、加入前に違いを押さえておきましょう。
貨物保険で補償される事故と期間
貨物保険では、運送中の荷物に起きた偶然な事故によって、荷主に負う損害賠償責任が補償されます。たとえば、三井住友海上の「運賠 安心デリバリー」では、補償される主な事故として次の6つを挙げています。
- 荷物の破損
- 盗難
- 輸送用具の衝突
- 雨などによる水濡れ
- 火災・爆発
- 輸送用具の転覆・横転
補償される期間は商品によって違います。三井住友海上では、走行中に加えて車上仮置中や積込み・荷卸し中も「輸送中」として補償し、東京海上日動の「運賠ナビゲーター」では、輸送中・仮置中・作業中・保管中の損害を補償しています。
運送保険との違い
「運送保険」と「貨物保険」は名前が似ていますが、加入する人と補償するものが異なる場合があります。たとえば損保ジャパンは、国内の運送保険を、荷主が自分の荷物にかける保険と、運送業者が預かった荷物への賠償責任に備える保険の2種類に分けています。
| 種類 | 加入する人 | 補償するもの |
|---|---|---|
| 物保険(荷主向けの運送保険) | 荷主 | 自分の荷物の損害 |
| 賠償責任保険(貨物保険) | 運送業者 | 預かった荷物への賠償責任 |
荷物を預かって運ぶ個人事業主が加入を考えるのは、運送業者向けの賠償責任保険です。「運送保険 個人事業主」で調べると荷主向けの商品が出てくることもあるため、加入者が運送業者になっているかを確認しましょう。
自動車保険だけでは荷物の損害に備えられない
自動車保険の対物賠償は、事故で他人の車や塀などを壊したときの賠償に備えるものです。運送を引き受けた荷物への賠償は、自動車保険とは別の保険で備える必要があります。東京海上日動も、運送業者向けの自動車保険の案内で、受託貨物の損害賠償責任を補償する保険を「自動車保険とあわせて加入」するものとして紹介しています。
黒ナンバーの軽バンで働く個人事業主は、法律で加入が義務付けられている自賠責保険、委託先から加入を求められることが多い任意保険、荷物の賠償に備える貨物保険の3つをそろえるのが基本です。
出典:保険相談Times「黒ナンバーの任意保険はいくら?個人事業主の中央値は年17.0万円」(2026年10月29日)
個人事業主に貨物保険が必要な理由
貨物保険は法律上の加入義務がない保険です。2025年4月から軽貨物の安全規制が強化されましたが、新たに義務になったのは安全管理者の選任や事故の記録・報告などで、貨物保険の加入は含まれていません。それでも個人事業主に貨物保険が必要なのは、預かった荷物の賠償責任を負うのが自分自身だからです。
出典:国土交通省「貨物軽自動車運送事業における安全対策を強化するための制度改正を行いました」
荷物の賠償責任は運送事業者が負う
軽バンで有償の配送を行う個人事業主は、貨物軽自動車運送事業の届出をした運送事業者として、荷物の賠償責任を負います。
商法では、運送人は荷物を受け取ってから引き渡すまでに生じた滅失・損傷の損害を賠償する責任を負い、注意を怠らなかったことを証明した場合に限って責任を免れると定めています。国の標準貨物軽自動車運送約款も同じ考え方で、賠償額は原則として荷物を届けるはずだった日の到達地での価額が基準です。
事故そのものも増えています。国土交通省によると、事業用軽自動車の保有台数1万台あたりの死亡・重傷事故件数は、2016年から2022年にかけて約5割増えました。
私も2021年から配達を続けるなかで、バックしたときに電柱へぶつけたり、狭い踏切で車の側面に大きな傷をつけたりしたことがあります。どれだけ慎重に運転しているつもりでも、少しの気の緩みや、視界の悪い夜・雨の日にはぶつけやすくなります。雨の日は、置き配する荷物も置き場所が濡れそうなら袋に入れてから置いています。車をぶつけたときの衝撃や雨は、そのまま荷崩れや水濡れにつながるため、交通事故だけでなく日々の配送作業のなかにも荷物を傷める場面があります。
出典:国土交通省「標準貨物軽自動車運送約款」第38条・第39条・第46条
出典:国土交通省「貨物軽自動車運送事業における安全対策を強化するための制度改正を行いました」
委託先・プラットフォームの保険だけで足りるとは限らない
業務委託で配送する場合、委託先や配送プラットフォームの貨物保険が使えることがあります。ただし、補償されるのがその会社の案件だけだったり、自己負担額が高かったりすることもあるため、契約書類で次の5点を確認しましょう。
- 委託先の貨物保険に自分の配送業務が含まれるか
- 荷物の破損・紛失時の自己負担額
- 1事故あたりの補償限度額
- ほかの委託先の配送案件も補償対象になるか
- 個人での貨物保険加入が契約条件になっているか
2024年11月に施行されたフリーランス法では、発注事業者は業務委託をしたら直ちに、取引条件を書面またはメールなどで示す義務があります。受け取った書類で、荷物の事故の取り決めもあわせて確認してください。
たとえばAmazon Flexは、軽貨物車での登録に自賠責保険と、対人賠償無制限・対物賠償1億円以上の任意保険を求めています。一方、公式FAQでは、配達する荷物そのものの補償条件は確認できません(2026年11月3日確認)。
フリーランス向けの賠償責任保険で足りると考えるのも注意が必要です。フリーランス協会の会員向け賠償責任保険では、業務遂行中の補償について、自動車の使用に起因する賠償責任や、運送のために預かった荷物の損壊による賠償責任を、保険金を支払わない場合として挙げています。配送中の荷物の事故に備えるなら、貨物保険を別に検討しましょう。
出典:フリーランス協会「業務遂行中の補償のあらまし」(2026年9月版)
貨物保険の保険料の相場と抑え方
軽貨物の個人事業主が加入する貨物保険の保険料は、年3万円前後が目安です。ただし、保険料に一律の定価はなく、補償限度額や免責金額、運ぶ荷物の種類によって見積もりで決まります。安さだけで選ぶと必要な場面で補償されないおそれがあるため、補償内容とあわせて判断しましょう。
個人事業主の保険料は年3万円前後が目安
保険代理店の保険相談Timesによると、同社で運送業者貨物賠償責任保険を契約した個人事業主の年間保険料の中央値は約3.2万円(月あたり約2,700円)でした。
| 区分 | 年間保険料の中央値 | 真ん中の半分の契約が入る範囲 |
|---|---|---|
| 個人事業主 | 約3.2万円(月約2,700円) | 約2.3万〜3.2万円 |
| 法人 | 約9.4万円 | 約4.3万〜16.1万円 |
この数字は2023年10月以降に同社で契約されたもので、補償限度額や運ぶ荷物はそろえられておらず、軽貨物とトラックも分けられていません。あくまで目安として捉え、実際の保険料は見積もりで確認しましょう。
同じ保険相談Timesの集計では、黒ナンバーの任意保険の中央値は個人事業主で年約17.0万円です。任意保険と比べると、貨物保険の負担は小さいことがわかります。
出典:保険相談Times「貨物保険はいくら?個人事業主の中央値は年3.2万円、運送保険との違いも」(2026年10月28日)
出典:保険相談Times「黒ナンバーの任意保険はいくら?個人事業主の中央値は年17.0万円」(2026年10月29日)
一般加入の保険料は限度額や契約方式で変わる
保険代理店を通じた一般加入の保険料は、売上高や対象車両、補償限度額、免責金額などによって決まります。
三井住友海上の「運賠 安心デリバリー」では、前年度の売上高で保険料が決まる売上高包括方式、車両ごとに支払限度額と免責金額を決める車両特定方式、保険をつける荷物を特定する運賃通知方式から選べます。支払限度額は100万円〜1億円、免責金額は0円〜500万円の範囲で設定できます。
東京海上日動は、売上高3,000万円の事業者を想定したプラン例として、輸送中の1事故支払限度額1,000万円・免責金額5,000円で月払20,550円(年間246,600円)を公開しています。ただし、これは運送会社を前提にした例で、軽バン1台で働く個人事業主の保険料ではありません。見積もりを比べるときは、補償限度額や免責金額、補償される期間をそろえましょう。
保険料を抑える方法と削ってはいけない補償
貨物保険の保険料は、契約の選び方と条件の決め方で抑えられます。
- 配送プラットフォームの団体制度を使う(PickGoの制度は年額20,900円)
- 運ぶ荷物の価額に合わせて補償限度額を決め、必要以上に高くしない
- 手元資金に合わせて免責金額を設定する
- 2社以上の見積もりを、限度額・免責金額・補償される期間をそろえて比べる
一方で、削ってはいけないのが荷物の積み込み・荷下ろし中や保管中の補償です。損保ジャパンの「L-Pack PLUS保険」でも、車両特定方式では補償が輸送中に限られ、作業中・保管中の事故は対象外です。
私の場合、マンションへ飲料を何ケースも届けるときは台車を使っています。スロープのないマンションもあるため、2022年ごろから段差に対応できる台車に替えました。エレベーターのない団地では、5階まで飲料を手で運ぶこともあります。荷物を運ぶ時間の多くは車を降りてからの作業なので、作業中の事故まで補償されるかを確認しましょう。
出典:保険相談Times「貨物保険はいくら?個人事業主の中央値は年3.2万円、運送保険との違いも」(2026年10月28日)
出典:トラックニュース「ピックゴー/貨物保険の加入者数が1000名を突破」(2024年8月15日)
保険会社ごとの貨物保険を比較
個人事業主が検討しやすい貨物保険には、保険代理店を通じて加入する損害保険会社の商品と、配送プラットフォームの登録者向け制度があります。損保ジャパン・東京海上日動・三井住友海上・PickGoの4つを比べると、次のとおりです。
| 比較項目 | 損保ジャパン | 東京海上日動 | 三井住友海上 | PickGo |
|---|---|---|---|---|
| 商品名 | L-Pack PLUS保険 | 運賠ナビゲーター | 運賠 安心デリバリー | ピックゴーの貨物保険(L-Pack) |
| 申込先 | 保険代理店 | 保険代理店 | 保険代理店 | PickGo |
| 保険料 | 個別見積もり | 個別見積もり(売上高3,000万円の例で年間246,600円) | 個別見積もり | 年額20,900円 |
| 補償される期間 | 輸送中・作業中・保管中(車両特定方式は輸送中のみ) | 輸送中・仮置中・作業中・保管中 | 輸送中(積込み・荷卸し中を含む)・保管中(方式による) | 公式ページで要確認 |
| 限度額・免責 | 契約で設定 | プラン例は1,000万円・5,000円 | 100万円〜1億円・0円〜500万円 | 1,000万円・5,000円 |
| 加入対象 | 事業許可を持つ運送事業者 | 代理店に要確認 | 代理店に要確認 | PickGo登録済みの軽貨物ドライバー |
※各社の公式ページとトラックニュース(2024年8月15日)をもとに作成(2026年11月3日確認)。保険料・加入条件・補償範囲は契約内容によって異なります。
損保ジャパンの貨物保険
引用:https://www.sompo-japan.co.jp/hinsurance/risk/liability/lpack/
損保ジャパンの「L-Pack PLUS保険」は、運送業者が預かった荷物の事故による損害賠償責任を補償する保険です。輸送中・作業中・保管中の事故に対応し、荷主や元請運送人に対する法律上・契約上の賠償責任を補償します。ただし、車両特定方式では輸送中の事故のみが補償対象です。
公式ページでは、引受の対象を事業許可を持つ運送事業者としています。届出制で営業する軽貨物の個人事業主が加入できるかは、代理店に確認しましょう。
東京海上日動の貨物保険
引用:https://www.tokiomarine-nichido.co.jp/hojin/campaign/unsou01/
東京海上日動の「運賠ナビゲーター」は、運送業者が受託した貨物の損害を補償する保険です。輸送中だけでなく、仮置中・作業中・保管中の事故にも対応しています。ただし、作業中の補償期間は作業開始日から3日間が限度です。
補償対象となる事故には、輸送用具の衝突や盗難、荷物の破損、雨・雪による水濡れ、火災などがあります。また、特約を付けることで、業務中の事故によって第三者に負う損害賠償責任にも備えられます。
三井住友海上の貨物保険
引用:https://www.ms-ins.com/business/cargo/unbai/
三井住友海上の「運賠 安心デリバリー」は、運送などの業務中に受託貨物に生じた損害への賠償責任を補償する保険です。すべての業務を対象にすることも、一部の業務に限ることもできます。
支払限度額は100万円〜1億円、免責金額は0円〜500万円の範囲で設定できます。保管中の事故が補償されるのは、売上高包括方式か車両特定方式(包括方式)の場合に限られるため、契約方式とあわせて確認しましょう。
PickGoの貨物保険
引用:https://www.trucknews.biz/article/q081503/
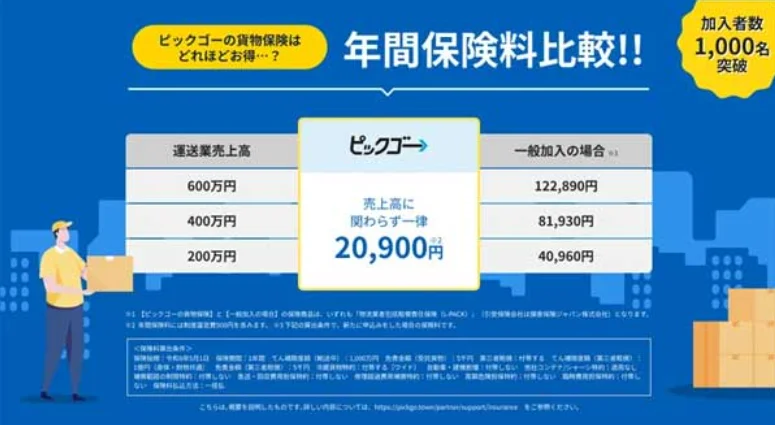
PickGoの貨物保険は、PickGoに登録済みの軽貨物ドライバーを対象にした団体制度です。損保ジャパンが引き受け、車両台数や運送事業収入にかかわらず、年間掛金が一律に設定されています。
| 項目 | 内容 |
|---|---|
| 年間掛金 | 20,900円(制度運営費500円を含む) |
| 貨物の補償限度額 | 1事故1,000万円 |
| 免責金額 | 5,000円 |
| 保険の種類 | L-Pack(物流業者包括賠償責任保険) |
| 引受保険会社 | 損害保険ジャパン |
| 加入対象者 | PickGoに登録済みの軽貨物ドライバー |
上記は2024年8月時点の公表情報のため、現在の掛金や補償条件は公式ページで確認しましょう。
出典:トラックニュース「ピックゴー/貨物保険の加入者数が1000名を突破」(2024年8月15日)
自分に合った貨物保険の選び方
貨物保険は、運ぶ荷物の価値と働き方に合わせて選ぶのが基本です。保険料が安くても、普段運ぶ荷物が対象外だったり、限度額が足りなかったりすれば、事故のときに自己負担が残ります。
補償限度額は1回の事故で失う荷物の合計額から決める
貨物保険の補償限度額は、普段運ぶ荷物の価値を基準に検討しましょう。日用品が中心の宅配と、家電や企業の機材をまとめて運ぶ配送では、必要な補償額が大きく異なります。
特に確認したいのは、1事故で破損・紛失する可能性がある荷物の合計額です。軽バンでも、家電や精密機器をまとめて積めば荷物の総額は大きくなるため、積載している荷物全体の価値から考えましょう。委託先から「1事故〇〇万円以上」と限度額を指定されている場合は、その条件も満たす必要があります。
保険会社のプラン例や団体制度では1事故1,000万円の限度額が設定されていますが、すべての個人事業主に合う金額とは限りません。三井住友海上のように100万円〜1億円の範囲で選べる商品もあるため、運ぶ荷物に合わせて判断しましょう。
出典:保険相談Times「貨物保険はいくら?個人事業主の中央値は年3.2万円、運送保険との違いも」(2026年10月28日)
免責金額と対象外の荷物・事故を確認する
貨物保険を選ぶ際は、免責金額と補償対象外の荷物・事故を確認しましょう。たとえば免責金額が5万円の場合、3万円の破損では保険金が支払われず、全額自己負担になります。
損保ジャパンの「L-Pack PLUS保険」では、美術品・貴金属、有価証券、冷凍・冷蔵貨物、自動車などの補償に制限があります。冷凍・冷蔵の荷物を運ぶ場合は、とくに注意が必要です。
また、標準貨物軽自動車運送約款では、貴金属などの高価品は、申込時に種類と価額の申告がなければ運送事業者は賠償責任を負わず、延着の賠償は運賃・料金の総額が上限とされています。実際に運ぶ荷物が補償されるかを確認しましょう。
出典:国土交通省「標準貨物軽自動車運送約款」第9条・第44条・第46条
働き方別のおすすめの選び方
どの貨物保険が合うかは、働き方によって変わります。代表的な働き方ごとに、検討の出発点をまとめると次のとおりです。
| 働き方 | 検討の出発点 | 確認したいこと |
|---|---|---|
| 1つの配送プラットフォームが中心 | プラットフォームの団体制度 | 補償限度額と、ほかの委託先の案件が対象になるか |
| 複数の委託先から案件を受ける | 代理店を通じた一般加入 | すべての業務が補償されるか、委託先の保険と重ならないか |
| 家電・精密機器・冷蔵品などを運ぶ | 限度額や対象の荷物を選べる一般加入 | 補償限度額と、冷凍・冷蔵貨物などの補償の制限 |
PickGoのような団体制度は年額が決まっていて比べやすい一方、加入できるのはその登録者に限られます。三井住友海上の「運賠 安心デリバリー」のように、すべての業務を対象にすることも一部の業務に限ることもできる商品なら、複数の委託先で働く場合にも合わせやすくなります。
私は2021年1月からAmazonの配達を中心に稼働してきたため、表でいえば「1つの配送プラットフォームが中心」の働き方にあたります。1つのプラットフォームが中心の人は、まず委託先の補償でどこまでカバーされるかを確認し、足りない部分を貨物保険で補いましょう。
法人化した場合の貨物保険
軽貨物の事業を法人化した場合も、預かった荷物の賠償に貨物保険で備える考え方は変わりません。ただし、契約の名義や保険料の決まり方が変わるため、法人化のタイミングで契約を見直す必要があります。
保険相談Timesの集計では、運送業者貨物賠償責任保険の年間保険料の中央値は、個人事業主の約3.2万円に対し、法人は約9.4万円でした。法人は車両の台数や運賃収入によって幅が大きく、真ん中の半分の契約でも約4.3万〜16.1万円に分かれています。
契約の形には、車両1台ごとに契約する方式と、年間の運賃収入などをもとに事業全体をまとめて契約する方式があります。車両やドライバーが増えたら、両方の見積もりを比べましょう。
法人化すると、荷物を預かって運ぶ運送事業者は個人ではなく法人になります。個人事業主のときの契約をそのまま使えるかは保険会社によって異なるため、法人を契約者とする契約への切り替えを代理店に相談しましょう。
あわせて、従業員や外注ドライバーが運転する場合にも補償されるか、補償される業務の範囲が事業の実態に合っているかを確認しておくと安心です。
出典:保険相談Times「貨物保険はいくら?個人事業主の中央値は年3.2万円、運送保険との違いも」(2026年10月28日)
貨物保険に加入するまでの流れ
貨物保険は、保険代理店や配送プラットフォームを通じて申し込みます。見積もりの前に委託先の条件と運ぶ荷物を整理しておくと、条件に合うプランを選びやすくなります。
- 委託先の契約書類で、荷物の事故の取り決めと求められる補償限度額を確認する
- 委託先の保険で補償される範囲を把握し、足りない部分を洗い出す
- 主に運ぶ荷物の種類と価額、車両の台数を整理する
- 車検証や加入中の保険証券を用意して、代理店に見積もりを依頼する
- 補償限度額・免責金額・補償される期間をそろえて、2社以上を比べる
委託先の保険で荷物の損害が補償される場合は、自分で加入する貨物保険と補償範囲が重なることもあります。重なる部分と足りない部分を見極めてから契約しましょう。
出典:保険相談Times「黒ナンバーの任意保険はいくら?個人事業主の中央値は年17.0万円」(2026年10月29日)
出典:保険相談Times「貨物保険はいくら?個人事業主の中央値は年3.2万円、運送保険との違いも」(2026年10月28日)
荷物を破損・紛失したときの対応
配送中に荷物を破損・紛失した場合は、速やかに委託先や荷主へ連絡し、事故の状況を記録しましょう。貨物保険では、事故報告後に損害額を保険会社と確認し、必要書類を提出したうえで保険金額が決定されます。
また、標準貨物軽自動車運送約款では、荷受人が異議を述べずに荷物を受け取ると一部滅失・き損の責任は消えますが、外から確認できない損傷は、引渡しから2週間以内に通知があれば対象になると定めています。
- 破損した荷物を自己判断で処分・修理しない
- 荷物の梱包状態や破損箇所をスマホで撮影する
- 委託先や保険会社へ速やかに事故を報告する
出典:東京海上日動「運送保険・ロジスティクス総合保険 事故発生から保険金お支払までの手続」
まとめ
軽貨物で荷物を運ぶ個人事業主にとって、貨物保険は備えておくべき保険です。加入の義務はありませんが、国の標準貨物軽自動車運送約款のもとで、預かった荷物の賠償責任は運送事業者である自分が負います。
保険料は個人事業主で年3万円前後が目安で、配送プラットフォームの団体制度を使えばさらに抑えられる場合もあります。まずは委託先の保険でどこまで補償されるかを確認し、補償限度額・免責金額・補償される期間をそろえて比べましょう。1つのプラットフォームが中心ならその団体制度、複数の委託先で働くなら代理店を通じた一般加入を中心に検討するのが近道です。